
Por FERNANDO NOGUEIRA DA COSTA*
Riqueza é um projeto de meio século, não um golpe de sorte. O caminho seguro e calculado para construir patrimônio, mês a mês
1.
A palavra “fortuna” tem origem no termo em latim fortuna-ae. Significa, primariamente, “sorte” ou “acaso”. Na Roma Antiga, era também o nome da deusa capaz de personificar a sorte, tanto boa quanto má.
A riqueza é resultante de algo acontecido de forma aleatória na vida de uma pessoa? No português atual, o significado da palavra fortuna evoluiu, embora ainda mantenha a ligação com a ideia de sorte ou destino. É comum relacioná-la à riqueza material, referindo-se a uma grande quantidade de bens, dinheiro e haveres.
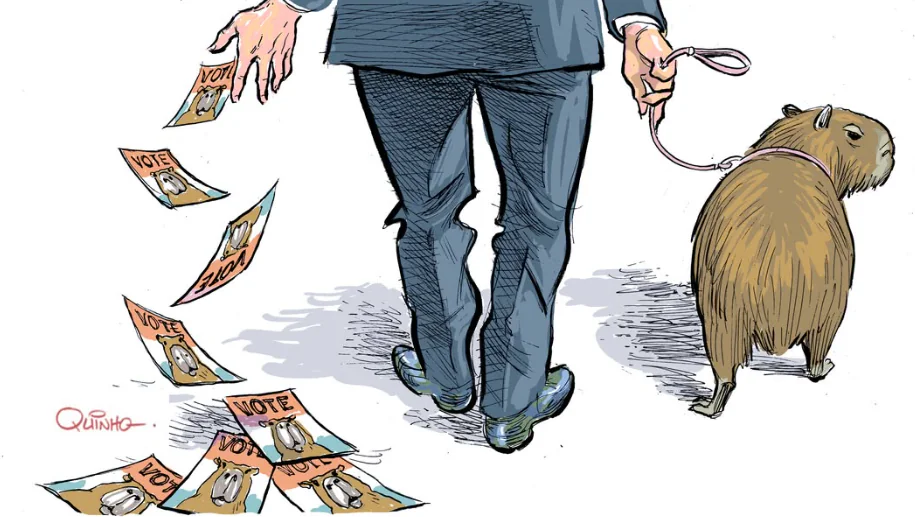
A maior parte dos brasileiros, conforme a pesquisa do cientista político Felipe Nunes,[1] acredita que: “os ricos são ricos no país pelo acaso de ter tido uma origem rica”. Acham ser predestinação (“sorte do berço”), portanto, não há a percepção de mobilidade social para o topo das faixas de renda, baseada no próprio esforço. É boa desculpa denunciar sempre a desigualdade do país ter sido construída historicamente.
Para contra-argumentar e mostrar como o conhecimento de educação financeira é relevante para a acumulação de riqueza com finanças, apresentarei um exemplo numérico – e realista por se basear no caso Master. É mais ilustrativo.
Quando um cliente investe R$ 250.000 em um CDB de banco de negócios arriscado por pagar 140% do CDI em vez de 100% do CDI pago por “banco grande demais para não quebrar”, a diferença nominal ganha pelo risco compensa? Ele pressupõe seus R$ 250.000 estar plenamente protegido pelo FGC (Fundo Garantidor de Crédito), mas é verdade ele não perder nada, mesmo no caso de um cenário de default total com quebra do banco de negócios?
Vou, inicialmente, calcular a diferença nominal (mensal) para R$ 250.000 investidos na “banqueta” ou no “bancão”: CDI anual: ~ 14,90% → mensal aproximado: 1,1642%; CDB “arriscado”: paga 140% do CDI; taxa mensal = 1,1642% × 1,40 = 1,6299%; IR regressivo para 1 mês (até 180 dias): 22,5% (sobre o rendimento).
Cálculo dos rendimentos mensais nos primeiros seis meses: 100% CDI (pago pelo CDB de “bancão”); Juros brutos por mês = 250.000 × 0,011642% = R$ 2.910,50; IR (22,5%) = 2.910,50 × 0,225 = R$ 654,86; Juros líquidos = 2.910,50 − 654,86 = R$ 2.255,64; 140% CDI (pago pelo CDB de “banqueta”): Juros brutos por mês = 250.000 × 0,0162988% = R$ 4.074,70; IR (22,5%) = 4.074,70 × 0,225 = R$ 916,81; Juros líquidos = 4.074,70 – 916,81 = R$ 3.157,89.
Diferença de rendimento líquido: R$ 3.157,89 – R$ 2.255,64 = R$ 902,25. Esse valor paga a comemoração em uma “noitada”?!
2.
Investindo R$ 250 mil no CDB arriscado capaz de pagar 140% do CDI, o especulador ganharia cerca de R$ 902 a mais por mês, comparado a investir no CDB “seguro” (100% CDI), sob as hipóteses usadas. Compensa com esse pequeno prêmio de risco mensal?! Vamos conferir.
O FGC (Fundo Garantidor de Crédito) cobre depósitos por até R$ 250.000 por instituição financeira por CPF, por modalidade de depósito (CDB, RDB etc.). Se o investidor disposto ao risco aplicou exatamente R$ 250.000, isso está no limite máximo de cobertura do FGC para aquela instituição.
Mas, geralmente, o incauto desconhece a garantia do FGC valer para o saldo devedor (principal + juros vencidos) até o citado limite. Se, após um mês, o CDB já acumular juros (R$ 4.074,70 no caso do CDB 140% CDI), o valor total devido seria R$ 254.074,70 e ultrapassaria o limite de R$ 250.000 de cobertura do FGC.
Isso significa se ocorrer a quebra total do banco e a ativação do FGC, o fundo deverá cobrir até R$ 250.000, não necessariamente todo o montante “acumulado” com juros até a quebra. Então, a parte dos juros não está garantida, no extremo do limite – e ele sofrerá justamente com o custo de oportunidade de não ter aplicado no CDB do “bancão”: R$ 2.255,64 líquidos no primeiro mês.
A tabela regressiva do Imposto de Renda, incidente sobre os rendimentos no momento do resgate é: até 180 dias: 22,5%; de 181 a 360 dias: 20,0%; de 361 a 720 dias: 17,5%; acima de 720 dias: 15,0%.
A consequência de risco-retorno será um ganho extra líquido de risco (se tudo der certo): ~ R$ 902/mês no primeiro semestre. Se ocorrer default total: perder todos os juros desse mês (neste exemplo, R$ 4.074 brutos, ou seja, deixa de ganhar esse montante a cada mês), embora recupere o principal (R$ 250.000) via FGC.
A interpretação desse cálculo alerta os investidores sobre o risco real. Mesmo com o FGC, não há garantia de “ganho ilimitado” — a cobertura tem limite. Se a probabilidade de default for pequena, pode parecer vantajoso, mas se o risco de quebra não é desprezível, a “aposta” nos juros mais altos não compensa.
Além disso, tem a questão da liquidez e do timing. Em caso de ativação do FGC, costuma haver atraso para receber o reembolso, procedimentos, burocracia. A Teoria do Portfólio recomenda a diversificação, porque investir tudo exatamente até o limite máximo de FGC, em um banco arriscado, aumenta bastante “o risco de perder todos os juros ganhos quando ultrapassam o limite”.
Mas, nesta terra da renda pós-fixada com taxa de juro acima da taxa de inflação, mais prudente é se contentar com o devagar (ciclo de 50 anos) – e ganhar sempre…
3.
Contra a ansiedade típica da juventude dos meus alunos, costumo argumentar: a renda mensal contínua do trabalho tende a se manter superior à renda passiva, recebida de forma recorrente sem a necessidade de um esforço contínuo de trabalho ativo para o recebimento de salários. Ela é gerada a partir de um patrimônio já estabelecido e vem de dividendos de ações, aluguéis de imóveis, juros de títulos de renda fixa e/ou royalties de propriedade intelectual.
Por exemplo, se a renda bruta mensal for equivalente a 30 salários mínimos (R$ 45.000), o investidor terá de ter acumulado R$ 4,5 milhões, em fase de taxa de juro mensal de 1% (equivalente a 12,75% aa), para obter rendimento financeiro equivalente. De acordo com o algoritmo 1-3-6-9-12, só alcançará esse valor no último decênio (65-75 anos) do seu ciclo de vida financeira.
No exemplo de como seguir esse algoritmo, a cada dez anos, coloco números redondos realistas de acordo com a idade e/ou o tempo de carreira de um profissional com formação universitária de qualidade. É membro do varejo de alta renda.
Quem tem 35 anos, precisa ter acumulado a reserva financeira de um salário anual. Por exemplo, se ganha cinco salários-mínimos (R$ 7.500 / mês), necessitará ter de reservas financeiras no mínimo R$ 90.000,00.
Aos 45 anos, três salários anuais de reserva. Por exemplo, quem recebe dez salários-mínimos R$ 15.000 / mês (R$ 180.000 ao ano), necessitará de saldo financeiro de R$ 540.000,00.
Aos 55 anos, seis salários anuais de reserva. Por exemplo, quem recebe quinze salários-mínimos R$ 22.500 / mês (R$ 270.000 ao ano), necessitará de saldo de R$ 1.620.000,00, ou seja, já ser milionário em reais.
Aos 65 anos, nove salários anuais, por exemplo, quem recebe vinte salários-mínimos R$ 30.000 / mês (R$ 360.000 ao ano), necessitará de saldo de R$ 3.240.000,00.
Aos 75 anos, doze salários anuais, por exemplo, quem recebe trinta salários-mínimos R$ 45.000 / mês (R$ 540.000 ao ano), terá meta de R$ 6.480.000,00.
Se investir o valor nominal de R$ 1.720 durante 600 meses (½ século) com juro mensal de 0,5% a alcançará. Em economia inflacionária, o mais adequado é indexar esse valor, senão à inflação, poderá ser ao dólar (cerca de 500 dólares por exemplo) ou ao salário-mínimo (por exemplo, um e ¼ em todos os 600 meses).
Se prefere apostar na sorte, em vez de estudar e trabalhar, não tenho nada a ensinar. Simplesmente, desejo-lhe boa sorte!
*Fernando Nogueira da Costa é professor titular do Instituto de Economia da Unicamp. Autor, entre outros livros, de Brasil dos bancos (EDUSP). [https://amzn.to/4dvKtBb]
Nota
[1] Felipe Nunes, Brasil no espelho. Disponível em https://gente.globo.com/brasil-no-espelho/
A Terra é Redonda existe graças aos nossos leitores e apoiadores.
Ajude-nos a manter esta ideia.
C O N T R I B U A